Publicada la Orden de módulos IRPF/IVA para el año 2027

La Orden de módulos del IRPF/IVA para 2027 confirma la continuidad del sistema, pero deja en el aire una cuestión decisiva: los límites excluyentes que determinan quién puede seguir aplicándolo. Aunque los módulos se mantienen para 2027 sin cambios aparentes, la falta de una prórroga clara de los límites excluyentes introduce una incertidumbre que conviene no pasar por alto.


El 5 de noviembre de 2026 se publicó en el BOE la Orden HAC/1161/2026, de 4 de noviembre, que desarrolla para 2027 el método de estimación objetiva del IRPF, conocido como módulos, y el régimen especial simplificado del IVA. Entró en vigor el 6 de noviembre y produce efectos para el ejercicio 2027, sin perjuicio de varias medidas del sector agrícola y ganadero que se refieren a 2026.

La característica principal de la orden es la continuidad respecto al ejercicio anterior. Se mantienen las actividades incluidas, las cuantías, los índices y las instrucciones de aplicación. La novedad más relevante afecta al campo y se aplica a 2026, cuya declaración de la renta se presentará en 2027. Queda además abierta una cuestión que la orden no resuelve, la prórroga de los límites generales de exclusión.

  • Atención. Las medidas de la orden se reparten entre dos ejercicios. Las extraordinarias para agricultores y ganaderos se aplican a 2026, y el resto del régimen de módulos regula 2027. Conviene no confundirlas al calcular la tributación.

Medidas extraordinarias para agricultores y ganaderos en 2026

La orden incorpora medidas para compensar el aumento de costes de determinados insumos. Los contribuyentes en estimación objetiva que desarrollen actividades agrícolas y ganaderas pueden aplicar en el ejercicio 2026 lo siguiente.

  • Una minoración del rendimiento neto previo del 35 % del precio de adquisición del gasóleo agrícola necesario para la actividad. Fue aplicable en 2023 y 2024, pero no en 2025.
  • Una minoración del 15 % del precio de adquisición de los fertilizantes necesarios para la explotación, con el mismo historial de aplicación.
  • Una elevación de la reducción general del rendimiento neto de módulos, que pasa del 5 % al 10 % para estas actividades en 2026.

Las adquisiciones deben haberse efectuado en 2026 y estar justificadas con facturas expedidas ese año que cumplan los requisitos reglamentarios. Las minoraciones reducen el rendimiento neto previo. No son una deducción directa de la cuota del impuesto.

Veamos un ejemplo con cifras ilustrativas. Un agricultor en módulos adquiere en 2026 gasóleo agrícola por 10.000 euros y fertilizantes por 4.000 euros. Puede minorar el rendimiento neto previo en 3.500 euros por el gasóleo y en 600 euros por los fertilizantes, lo que suma 4.100 euros. Además, aplica la reducción general del 10 % en la fase de cálculo que corresponda según las instrucciones del método.

  • Atención. Sin factura expedida en 2026 y con los requisitos reglamentarios, la minoración no se puede aplicar. Conviene reunir ya las facturas de gasóleo y fertilizantes y comprobar que están a nombre del titular de la explotación.

Continuidad de los módulos y reducción del 5 % en 2027

Para 2027 se mantienen, respecto de 2026, las actividades incluidas en estimación objetiva, la cuantía de los signos, índices y módulos y las instrucciones para su aplicación.

Continúa también la reducción general del 5 % del rendimiento neto de módulos, aplicable a todos los contribuyentes en este método. Se tiene en cuenta igualmente para calcular los pagos fraccionados de 2027 y permite reducir el rendimiento sobre el que se calcula el IRPF sin necesidad de acreditar gastos adicionales.

  • Atención. La reducción general se ha mantenido en los últimos ejercicios, pero conviene comprobar cada año que sigue vigente, porque su alcance puede variar.

Índices específicos y correctores en el sector agrícola y ganadero

La orden mantiene para 2027 los índices de rendimiento neto específicos de determinadas actividades agrícolas, en sustitución de los ordinarios del anexo I.

Actividad agrícola

Índice de rendimiento neto en 2027

Uva de mesa

0,32

Flores y plantas ornamentales

0,32

Tabaco

0,26

Se mantienen asimismo las instrucciones de determinados índices correctores. Entre ellos, el índice 0,50 por utilización de piensos adquiridos a terceros cuando representen más del 50 % del importe de los productos consumidos para la alimentación del ganado, y el índice 0,75 para cultivos de regadío que utilicen energía eléctrica, siempre en las condiciones previstas en la orden.

Régimen especial simplificado del IVA

En el IVA se mantienen para 2027 los módulos y las instrucciones de aplicación del régimen simplificado vigentes en 2026. Se conservan los porcentajes específicos para calcular la cuota devengada por operaciones corrientes de determinadas actividades ganaderas afectadas por crisis sectoriales, que son del 0,06625 para los servicios de cría, guarda y engorde de aves y del 0,070 para la apicultura.

No se introducen, por tanto, modificaciones generales en los módulos del IVA para 2027.

  • Atención. En el régimen simplificado la cuota se calcula mediante módulos y no con las facturas reales. Si tiene compras e inversiones elevadas, conviene comparar con el régimen general, que permite deducir el IVA soportado real.

Actividades y magnitudes excluyentes de la orden

La orden mantiene el ámbito de aplicación de ambos regímenes para un amplio conjunto de actividades, entre ellas las ganaderas, agrícolas y forestales, industrias de elaboración de productos alimenticios, comercio minorista, hostelería, restauración, transporte, reparación, enseñanza y servicios personales. Las operaciones de cada actividad se determinan conforme a las normas del Impuesto sobre Actividades Económicas, y en las del anexo II se considera accesoria la actividad cuyos ingresos no superen el 40 % de los de la principal.

Para el conjunto de actividades agrícolas, ganaderas y forestales enumeradas, la orden fija un límite de ingresos de 250.000 euros anuales. Para la producción de mejillón en batea, un máximo de cinco bateas en cualquier día del año.

También establece límites específicos de personal y de vehículos por actividad. A título de ejemplo, seis personas empleadas en determinadas industrias alimentarias, diez en restaurantes, ocho en cafeterías y bares, y entre dos y seis en distintas actividades comerciales y de servicios. En el transporte, cinco vehículos para el transporte urbano colectivo y de viajeros por carretera, tres para autotaxis, cuatro para mercancías por carretera y cuatro para mudanzas.

Para calcular las magnitudes se computa el personal asalariado y no asalariado según las horas trabajadas y las reglas de ponderación, y los vehículos y elementos de las actividades accesorias. Si la actividad se inició el año anterior, el volumen de ingresos o de compras se eleva al año. En el cómputo de ingresos y compras se incluyen las operaciones de determinadas actividades del cónyuge, los descendientes y los ascendientes, o de entidades en atribución de rentas en las que se participe, cuando las actividades sean idénticas o similares y exista dirección común con utilización compartida de medios.

La superación de cualquier magnitud determina la exclusión a partir del ejercicio siguiente. Quienes queden excluidos de módulos pueden determinar su rendimiento por la modalidad simplificada de la estimación directa, si cumplen los requisitos y no renuncian a ella.

  • Atención. El cómputo conjunto con familiares y entidades vinculadas es un punto que suele pasar inadvertido. Conviene revisarlo antes de concluir que no se superan los límites.

 Límites generales de ingresos, facturación y compras, pendientes de prórroga

Esta es la principal incertidumbre de 2027. La orden no prorroga por sí misma los límites ampliados aplicados hasta 2026. Se remite expresamente a los que resulten establecidos en las leyes del IRPF y del IVA para 2027.

Los límites ampliados proceden de una disposición transitoria que se ha ido prorrogando año a año. El año pasado se mantuvieron para 2026 mediante una norma con rango de ley. Para 2027 esa norma todavía no se ha aprobado, de modo que mantener los límites ampliados exige una nueva disposición legal. De no aprobarse, resultarían aplicables los límites ordinarios de la normativa del IRPF y del IVA.

Magnitud del año anterior

De 2016 a 2026

2027, sin nueva prórroga

Ingresos de actividades agrícolas, ganaderas y forestales

250.000 €

250.000 €

Ingresos del resto de actividades

250.000 €

150.000 €

Operaciones facturadas a empresarios y profesionales

125.000 €

75.000 €

Compras de bienes y servicios

250.000 €

150.000 €

Existen además límites específicos de cada actividad. La publicación de la orden no significa que los límites ampliados hayan quedado prorrogados.

  • Atención. Si sus ingresos, su facturación a empresarios o sus compras se sitúan entre los límites ordinarios y los ampliados, una reducción de los límites podría obligarle a abandonar los módulos y pasar a estimación directa. Conviene preparar desde ahora cómo tributaría en ese caso.

Renuncia y revocación para 2027

Quienes quieran renunciar al método de estimación objetiva del IRPF o al régimen simplificado del IVA para 2027, o revocar una renuncia anterior, pueden hacerlo desde el 6 de noviembre hasta el 31 de diciembre de 2026, mediante la correspondiente declaración censal.

Se mantienen además las formas habituales de renuncia tácita.

  • En el IRPF, cuando se presenta en plazo el pago fraccionado del primer trimestre de 2027 conforme al método de estimación directa.
  • En el IVA, cuando se presenta en plazo la declaración del primer trimestre de 2027 aplicando el régimen general.
  • En caso de inicio de actividad, mediante la presentación en plazo de la primera declaración en la forma prevista para el régimen por el que se opta.

Atención. Antes de renunciar, compare la tributación estimada en módulos con la que resultaría en estimación directa con sus gastos reales. Como la prórroga de los límites puede resolverse en las últimas semanas del año, conviene tener ya los cálculos preparados.

Cómo valorar si le conviene permanecer en módulos

No conviene decidir solo por el importe de la cuota. Es aconsejable analizar los siguientes aspectos.

  • Los gastos reales de la actividad frente al rendimiento que resulta de los módulos.
  • El efecto de la reducción del 5 % y, para el campo, de las minoraciones y la reducción del 10 % de 2026.
  • Los ingresos, la facturación a empresarios y las compras respecto a los límites con y sin prórroga.
  • La necesidad de llevar libros y justificantes si pasa a estimación directa.
  • En el IVA, la comparación entre la cuota del régimen simplificado y la del régimen general.

Atención. Los módulos tienden a favorecer a quien tiene gastos reducidos y rendimientos altos, y a perjudicar a quien tiene mucha inversión o resultados bajos. Cada caso exige un cálculo con datos reales.

Actuaciones recomendadas

  • Comprobar que su actividad está incluida en la orden y qué módulos y límites específicos le corresponden.
  • Calcular sus ingresos, su facturación a empresarios y sus compras de 2026, incluyendo las de familiares y entidades vinculadas.
  • Compararlos con los límites ampliados y con los ordinarios, y seguir si se aprueba la prórroga.
  • Estimar su tributación en módulos y en estimación directa simplificada, con la reducción del 5 %.
  • Si es agricultor o ganadero, reunir las facturas de 2026 de gasóleo agrícola y fertilizantes y calcular las minoraciones y la reducción del 10 %.
  • Decidir antes del 31 de diciembre de 2026 si renuncia, revoca la renuncia o mantiene su situación.
  • Si renuncia, preparar la llevanza de libros y la gestión del primer pago fraccionado y de la primera autoliquidación de IVA de 2027.
  • Consultar con el despacho antes de presentar cualquier renuncia.

Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.
Huelga general del 11 de noviembre: lo que tienes que saber como empresa

Hola:

Este miércoles, 11 de noviembre, hay convocada una huelga general de 24 horas en toda España. La convocan UGT y CCOO junto con otros sindicatos y organizaciones, y reclaman soluciones al problema de la vivienda, subidas de sueldos y avances en la negociación de los convenios. En la Comunitat Valenciana también se ha llamado a secundarla, así que es posible que afecte a tu empresa.

Te contamos de forma sencilla lo que tienes que tener en cuenta ese día y lo que necesitamos de ti para preparar bien las nóminas de noviembre.


Qué pasa con las personas que hagan huelga

Hacer huelga es un derecho fundamental. Ese día el contrato queda en pausa, pero no se rompe: la persona no trabaja y no cobra.

Cuestión

Qué dice la norma

Referencia

Contrato

Se suspende durante la huelga; no puede extinguirse por secundarla

Art. 45.1.l ET; art. 6.1 RDL 17/1977

Salario

Se descuenta el día (o las horas, si el paro es parcial), con la parte proporcional del descanso semanal y de las pagas extra

Art. 6.2 RDL 17/1977

Seguridad Social

El trabajador pasa a «alta especial»: ni él ni la empresa cotizan por ese día

Art. 6.3 RDL 17/1977

Despido o sanción por hacer huelga

Es nulo, por vulnerar un derecho fundamental

Art. 55.5 ET; art. 6.1 RDL 17/1977

Aviso a la empresa

El trabajador no está obligado a comunicar antes si la secundará

Criterio general

Vacaciones

No se reducen por el día de huelga

Criterio de los tribunales

Cuánto se descuenta. Del cálculo exacto en nómina nos encargamos nosotros, según el convenio de cada trabajador. Si quieres hacerte una idea aproximada, puedes usar esta fórmula:

Descuento = (salario bruto anual, incluidas pagas extra ÷ 365) × días de huelga

Por ejemplo, para un sueldo bruto de 21.000 € al año, un día de huelga supone un descuento aproximado de 57,53 € (21.000 / 365). Es solo orientativo: el convenio puede fijar otra forma de cálculo.

Qué puedes hacer y qué no

Si tu actividad no es un servicio esencial, no tienes que cerrar: puedes abrir con normalidad con las personas que vayan a trabajar.

Puedes:

  • Organizar el trabajo con quienes acudan, dentro de sus funciones y horario habituales.
  • Preguntar quién va a hacer huelga para organizarte, aunque nadie está obligado a contestar.
  • Mantener lo imprescindible para la seguridad y el mantenimiento de las instalaciones.

No puedes:

  • Contratar a otras personas o recurrir a una ETT para cubrir a quienes hagan huelga.
  • Pedir a quienes trabajen que hagan horas extra o tareas que no son las suyas para cubrir ese hueco.
  • Tratar peor a quien la haya hecho, por ejemplo quitándole primas o pluses más allá del descuento del día.

Otras situaciones que pueden darse

  • Servicios mínimos. Si tu actividad es esencial (energía, transporte, sanidad…), las autoridades fijan unos servicios mínimos, y quien esté designado para cubrirlos tiene que trabajar.
  • Si alguien no puede llegar por falta de transporte. No es automáticamente un permiso pagado. Lo mejor es hablarlo con esa persona y acordar cómo se compensa: recuperar las horas, tomar un día de vacaciones o teletrabajar.
  • Teletrabajo. Quien teletrabaja también puede hacer huelga, igual que el resto.

Qué necesitamos de ti

Para que la nómina y los seguros sociales de noviembre salgan bien, envíanos antes del 16 de noviembre:

  1. El nombre de cada persona que haya hecho huelga.
  2. Si paró la jornada completa o solo unas horas, y cuántas.
  3. Las ausencias de ese día por otros motivos (falta de transporte, permisos, bajas) y cómo quieres tratarlas.
  4. Si tuviste servicios mínimos, quién los cubrió.

Si nadie de tu plantilla hizo huelga, basta con que nos lo digas.

Si tienes cualquier duda o cuestión, estamos a tu disposición.

Un saludo.

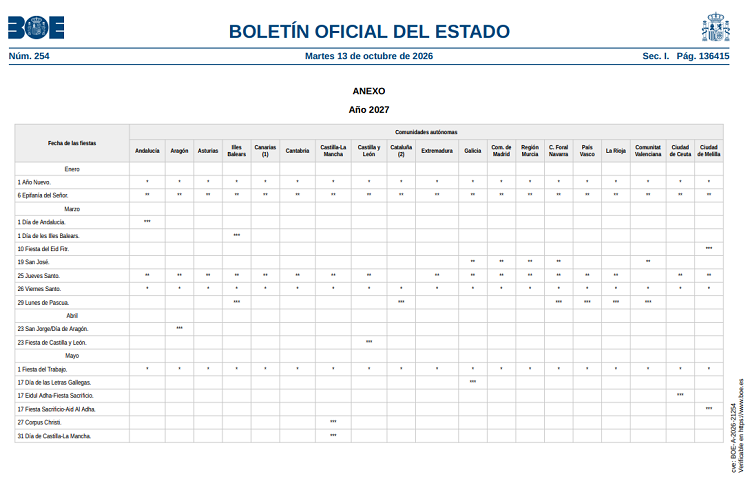
Publicado el Calendario de fiestas laborales para el año 2027

El BOE de 13 de octubre de 2026 publica la relación oficial de fiestas laborales correspondientes a 2027, mediante la Resolución de 8 de octubre de 2026, de la Dirección General de Trabajo. La disposición recoge las festividades de ámbito nacional, autonómico y de las ciudades de Ceuta y Melilla, a las que deberán añadirse las fiestas locales aprobadas para cada municipio.


La relación de fiestas laborales para el año 2027 reúne las festividades de ámbito nacional y las comunicadas por las diecisiete comunidades autónomas y las ciudades de Ceuta y Melilla, con el propósito de facilitar el conocimiento de los días de descanso que deberán tenerse en cuenta en la organización de la actividad laboral durante el próximo ejercicio.

Con carácter general, el calendario comprende doce fiestas laborales de ámbito nacional y autonómico, a las que se añaden hasta dos festividades locales, hasta alcanzar el máximo ordinario de catorce días festivos anuales, sin perjuicio de los supuestos excepcionales previstos legalmente.

Estas fiestas tienen carácter retribuido y no recuperable, de acuerdo con lo establecido en el artículo 37.2 del Estatuto de los Trabajadores. No obstante, conviene distinguir entre las festividades nacionales que deben respetarse en todo el territorio y aquellas otras que pueden ser sustituidas por las comunidades autónomas en ejercicio de sus competencias.

1. Fiestas laborales de ámbito nacional para 2027

La resolución recoge las festividades nacionales de carácter permanente, diferenciando las que no pueden ser sustituidas por las comunidades autónomas de aquellas cuya celebración admite determinadas opciones territoriales.

Para 2027, las principales fechas de referencia nacional son las siguientes.

Fecha

Día

Festividad

1 de enero

Viernes

Año Nuevo

6 de enero

Miércoles

Epifanía del Señor

26 de marzo

Viernes

Viernes Santo

1 de mayo

Sábado

Fiesta del Trabajo

15 de agosto

Domingo

Asunción de la Virgen

12 de octubre

Martes

Fiesta Nacional de España

1 de noviembre

Lunes

Todos los Santos

6 de diciembre

Lunes

Día de la Constitución Española

8 de diciembre

Miércoles

Inmaculada Concepción

25 de diciembre

Sábado

Natividad del Señor

Debe tenerse en cuenta que esta relación no constituye, por sí sola, un calendario idéntico para todas las comunidades autónomas.

La Epifanía del Señor, que se celebra el 6 de enero, figura como festivo en todos los territorios para 2027, aunque jurídicamente pertenece a la categoría de fiestas nacionales susceptibles de sustitución.

Asimismo, el 15 de agosto, Día de la Virgen. coincide en domingo, circunstancia que determina distintas soluciones territoriales respecto del descanso correspondiente. Algunas comunidades han trasladado la celebración al lunes 16 de agosto, mientras que otras han optado por incorporar una festividad diferente.

2. Festividades autonómicas y particularidades territoriales

Además de las fiestas nacionales de carácter obligatorio, las comunidades autónomas pueden establecer otras festividades propias, dentro de los límites y condiciones previstos en la normativa laboral.

Esta facultad permite incorporar celebraciones vinculadas a la tradición o identidad de cada territorio, así como sustituir determinadas fiestas nacionales cuya observancia no resulte obligatoria.

Entre las fechas que presentan diferencias territoriales durante 2027 destacan el 19 de marzo, festividad de San José, y el 25 de marzo, Jueves Santo. También debe considerarse el 29 de marzo, Lunes de Pascua, que tendrá carácter festivo en determinadas comunidades autónomas.

Especial atención merece la festividad de la Asunción de la Virgen, prevista para el domingo 15 de agosto. La resolución contempla el descanso del lunes 16 de agosto en Andalucía, Aragón, Asturias, Canarias, Castilla y León y la Comunidad de Madrid. En otros territorios se han establecido soluciones diferentes, como sucede en Extremadura, donde se ha señalado el 11 de octubre como fiesta sustitutiva.

La relación oficial incorpora igualmente determinadas particularidades territoriales. En Canarias se contemplan las festividades correspondientes a cada isla, mientras que en Cataluña se establece un régimen específico para el territorio de Arán, donde el Lunes de Pascua se sustituye por la Fiesta de Arán, que tendrá lugar el 17 de junio.

La identificación de estas diferencias adquiere especial relevancia para aquellas empresas que desarrollan su actividad en distintas comunidades autónomas, puesto que la distribución de los días festivos puede variar de un centro de trabajo a otro.

3. Fiestas locales y configuración definitiva del calendario

A las festividades nacionales y autonómicas se añadirán hasta dos fiestas locales por año natural, que tendrán igualmente carácter retribuido y no recuperable.

De conformidad con el artículo 46 del Real Decreto 2001/1983, de 28 de julio, estas celebraciones responden a las tradiciones propias de cada municipio y deben publicarse en el boletín oficial de la comunidad autónoma o, cuando corresponda, en el boletín oficial provincial.

La relación publicada por la Dirección General de Trabajo no incorpora, por tanto, la totalidad de las festividades que finalmente serán aplicables a cada centro de trabajo, puesto que resulta necesario completarla con las fiestas locales correspondientes.

Esta circunstancia debe tenerse especialmente presente al organizar turnos, fijar periodos de actividad o determinar la distribución anual de la jornada, especialmente en empresas con establecimientos situados en diferentes municipios.

4. Elaboración y exposición del calendario laboral de la empresa

La publicación de las fiestas laborales constituye una referencia necesaria para que las empresas preparen su calendario de trabajo del próximo ejercicio.

En este sentido, el artículo 34.6 del Estatuto de los Trabajadores establece la obligación empresarial de elaborar anualmente el calendario laboral y exponer un ejemplar en un lugar visible de cada centro de trabajo.

Su confección debe realizarse teniendo en cuenta la jornada anual prevista en el convenio colectivo de aplicación, los descansos legalmente exigibles y la distribución de los días laborales y festivos. También deberán respetarse las disposiciones convencionales que resulten aplicables a la organización de la jornada y a la elaboración del calendario.

Cuando la empresa tenga implantados sistemas de turnos, jornadas irregulares o servicios que deban mantenerse durante los días festivos, será necesario comprobar las condiciones establecidas en el convenio colectivo, especialmente en lo relativo a descansos compensatorios y, cuando proceda, a las retribuciones correspondientes al trabajo realizado en dichas fechas.

La correcta elaboración del calendario permite disponer de una referencia común para la organización del trabajo y facilita la comprobación de que la distribución anual de la jornada se ajusta a las exigencias legales y convencionales.

Puede consultar la resolución y el anexo oficial en el siguiente enlace:

Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.

Las llamadas comerciales deben realizarse con el prefijo 400 desde el pasado 17 de octubre de 2026

Desde el 17 de octubre de 2026, las empresas incluidas en el ámbito de la Ley 10/2025 solo podrán efectuar llamadas comerciales desde numeración que comience por 400. Ese prefijo no admite llamadas entrantes ni puede usarse para atender a los clientes.


La Ley 10/2025, de 26 de diciembre, reguladora de los servicios de atención a la clientela, ha dado lugar a un nuevo esquema de numeración telefónica. Su finalidad es que la persona que recibe una llamada pueda reconocer desde el primer momento si tiene finalidad comercial, y que los canales de atención al cliente queden diferenciados de la actividad promocional.

El esquema se concreta en dos resoluciones de 14 de abril de 2026 de la Secretaría de Estado de Telecomunicaciones e Infraestructuras Digitales, que desarrollan el artículo 16.3 de la Ley. Produjeron efectos el 17 de abril de 2026 y concedieron seis meses para la adaptación de los sistemas. Ese plazo concluyó el 17 de octubre de 2026, de modo que las obligaciones descritas en esta circular son exigibles desde esa fecha.

  • Atención. Las empresas obligadas que aún no hayan completado la adaptación de sus sistemas de telefonía, de sus contratos con operadores y de los procesos de sus centros de llamadas deberían hacerlo cuanto antes, ya que el incumplimiento no puede ampararse en el período transitorio.

Empresas incluidas en el ámbito de aplicación

Según el artículo 2 de la Ley, la obligación alcanza a dos grandes grupos. El primero lo forman las empresas que presten servicios básicos de interés general en España, estén o no establecidas en nuestro país. Se incluyen el suministro y distribución de agua, gas y electricidad, el transporte de pasajeros por avión, ferrocarril, mar o vías navegables y autobús o autocar, los servicios postales, las comunicaciones electrónicas y los servicios financieros.

El segundo grupo comprende las grandes empresas o grupos de sociedades que vendan bienes o presten otros servicios en territorio español dirigidos principalmente a consumidores. Es necesario que en el ejercicio anterior hayan alcanzado al menos uno de estos umbrales: 250 o más trabajadores, un volumen anual de negocio superior a 50 millones de euros o un balance anual superior a 43 millones de euros.

La Ley se extiende además a las empresas que gestionen servicios públicos prestados por Administraciones públicas en esos sectores cuando exista relación de consumo, y a los servicios temporalmente gratuitos por oferta o promoción. Para cooperativas y entidades sin ánimo de lucro que presten servicios básicos de interés general y cuenten con menos de 250 personas trabajadoras se prevé una aplicación flexibilizada.

  • Atención. Los umbrales se valoran con referencia al ejercicio anterior. Conviene comprobar cada año si la entidad los supera, ya que puede quedar incluida o excluida de un ejercicio a otro.

El prefijo 400 para llamadas comerciales

Desde el 17 de octubre de 2026, y salvo los supuestos exceptuados por la disposición transitoria única, apartado 4, de la Ley 10/2025, las llamadas comerciales de las empresas obligadas no pueden efectuarse desde rangos distintos del identificado como NXY=400.

Los números de este rango tienen una función exclusivamente saliente. Pueden aparecer como origen de una llamada comercial, pero no están habilitados para recibir llamadas, de modo que la persona destinataria no puede devolverla al mismo número. Los operadores deben mantener abierto el rango en sus redes para las comunicaciones salientes e impedir que funcione como numeración de destino.

Con ello se pretende facilitar la identificación de estas llamadas por los usuarios, reforzar la transparencia y mejorar la supervisión del uso de los recursos públicos de numeración.

  • Atención. Si la empresa externaliza sus campañas, debe trasladar esta exigencia por escrito a los proveedores de telemarketing y verificar que realmente emiten desde el rango 400.

Atención a la clientela

El prefijo 400 no puede utilizarse para prestar servicios de atención a la clientela ni para otras finalidades distintas de las llamadas comerciales. Los números destinados a atender consultas, incidencias o solicitudes de los usuarios tampoco pueden emplearse como identificadores de llamadas comerciales, con la excepción de los casos del régimen transitorio.

Para la atención a la clientela se admiten la numeración corta empleada por los operadores para servicios internos ofrecidos a usuarios finales, los números 800 y 900 y la numeración geográfica sometida a condiciones tarifarias estándar. Concluido el período de adaptación, estos servicios solo pueden operar con los recursos atribuidos expresamente a esa finalidad.

  • Atención. Si la empresa utilizaba un mismo número para llamar a clientes con fines comerciales y para recibir sus gestiones, debe separar ambos usos y dotarse de numeración distinta para cada uno.

Coste de las llamadas a la empresa

La regulación fija también el coste que puede soportar quien llama. Las llamadas a números cortos y a números 800 y 900 reciben, a efectos de tarificación al usuario y de condiciones de acceso e interconexión, el tratamiento de la numeración gratuita. Cuando la empresa atienda a sus clientes mediante un número geográfico, la llamada no puede costar más que una comunicación a una línea fija geográfica estándar.

  • Atención. Conviene revisar los contratos de telefonía y los planes tarifarios vigentes, porque numeraciones de tarificación especial usadas hasta ahora para atender al cliente podrían no ser compatibles con este régimen.

Papel de los operadores y derechos de los usuarios

Los operadores debían informar al público sobre la apertura del rango NXY=400 entre los cinco y los ocho meses siguientes a la entrada en vigor de la resolución. Pueden además ofrecer a sus clientes, previa solicitud, la posibilidad de desconectarse del servicio de llamadas comerciales prestado con esta numeración.

  • Atención. Es previsible que una parte de los usuarios solicite esa desconexión, de forma que las campañas telefónicas podrían tener un alcance menor que el anterior. Conviene tenerlo en cuenta al planificar la actividad comercial.

Actuaciones recomendadas

  • Determinar si la empresa o el grupo entra en el ámbito de aplicación de la Ley 10/2025.
  • Comprobar que todas las llamadas comerciales salen ya desde numeración del rango 400.
  • Verificar que la atención al cliente se presta únicamente mediante numeración corta, 800, 900 o geográfica con tarifa estándar.
  • Revisar los contratos con operadores, proveedores de telemarketing y centros de llamadas.
  • Informar internamente a los equipos comerciales y de atención al cliente.
  • Analizar si resulta aplicable alguna de las excepciones de la disposición transitoria única, apartado 4.
  • Documentar las medidas de adaptación adoptadas, por si fueran requeridas.

El 17 de octubre de 2026 concluyó el período de adaptación y pasó a ser obligatorio el uso del prefijo 400 para las llamadas comerciales de las empresas incluidas en la Ley 10/2025. La atención a la clientela queda vinculada a numeración corta, números 800 y 900 o numeración geográfica con tarifa estándar, sin posibilidad de mezclar ambos usos. Se recomienda verificar sin demora la situación de cada entidad y regularizar cualquier ajuste técnico o contractual que esté pendiente.

Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.

El cambio de uso de locales a viviendas turísticas ¿Qué requisitos son necesarios para su inscripción registral?

La transformación de un local comercial en una vivienda destinada al alojamiento turístico requiere comprobar tanto su viabilidad urbanística como el cumplimiento de la normativa turística y de propiedad horizontal. La existencia de una licencia administrativa o de una inscripción turística no supone necesariamente que se hayan cumplido todos los requisitos para formalizar e inscribir el cambio de uso.


Le informamos de los principales requisitos que deben tenerse en cuenta cuando se pretende transformar un local comercial en una vivienda destinada al alojamiento turístico.

Este tipo de operaciones no depende exclusivamente de la voluntad del propietario ni de la obtención de una licencia administrativa. Su viabilidad exige comprobar la compatibilidad urbanística del inmueble, el cumplimiento de la normativa turística y las condiciones establecidas en la Ley de Propiedad Horizontal.

La falta de acreditación de alguno de estos requisitos puede impedir la inscripción del cambio de uso en el Registro de la Propiedad.

1. Requisitos urbanísticos y administrativos

La transformación de un local comercial en vivienda turística exige verificar que el nuevo destino resulta compatible con el planeamiento urbanístico municipal y que el inmueble reúne las condiciones técnicas y de habitabilidad correspondientes.

Según la normativa aplicable, el cambio de uso puede requerir una licencia urbanística, una declaración responsable u otro título administrativo habilitante.

Además, el ejercicio de la actividad turística se encuentra sujeto a la legislación autonómica, que puede establecer obligaciones de inscripción registral, presentación de declaraciones responsables y cumplimiento de requisitos específicos de funcionamiento.

Estas exigencias deben examinarse de forma diferenciada. La habilitación turística no sustituye necesariamente la autorización urbanística municipal, ni esta última supone por sí sola que pueda iniciarse la explotación turística.

  • Atención. Antes de adquirir o reformar un local para destinarlo a alojamiento turístico, conviene comprobar que el uso está permitido y que pueden obtenerse todas las autorizaciones exigibles.

2. La autorización de la comunidad de propietarios

La Ley Orgánica 1/2025, de 2 de enero, modificó la Ley de Propiedad Horizontal para reforzar la intervención de las comunidades de propietarios en el ejercicio de actividades de alojamiento turístico.

Desde el 3 de abril de 2025, el artículo 7.3 de la Ley de Propiedad Horizontal exige la aprobación expresa de la comunidad para iniciar la actividad turística prevista en el artículo 5.e) de la Ley de Arrendamientos Urbanos.

Conforme al artículo 17.12 de la misma ley, el acuerdo requiere el voto favorable de las tres quintas partes del total de propietarios que, a su vez, representen las tres quintas partes de las cuotas de participación.

Esta aprobación constituye un requisito independiente de las autorizaciones administrativas. En consecuencia, el cumplimiento de las exigencias urbanísticas y turísticas no exime de obtener el acuerdo comunitario cuando resulte obligatorio.

La disposición adicional segunda de la Ley de Propiedad Horizontal contempla, no obstante, un régimen específico para los propietarios que ya ejercían legalmente la actividad turística antes del 3 de abril de 2025 y se habían acogido previamente a la normativa sectorial correspondiente.

Para beneficiarse de esta previsión es necesario acreditar el cumplimiento de las condiciones establecidas legalmente, sin que resulte suficiente haber manifestado la intención de iniciar la actividad o haber presentado determinadas solicitudes administrativas.

  • Atención. Los propietarios que pretendan acogerse al régimen aplicable a actividades anteriores al 3 de abril de 2025 deberán acreditar que disponían de las habilitaciones necesarias para su ejercicio conforme a la normativa correspondiente.

3. La inscripción del cambio de uso en el Registro de la Propiedad

La formalización de una escritura de cambio de uso no garantiza automáticamente su inscripción registral. El registrador debe comprobar, dentro del ámbito de su función calificadora, que se cumplen los requisitos legales exigibles.

Esta cuestión ha sido examinada por la Dirección General de Seguridad Jurídica y Fe Pública en su Resolución de 21 de mayo de 2026, publicada en el BOE de 8 de octubre de 2026. En el supuesto analizado, se solicitó la inscripción de una escritura de cambio de uso de un local comercial a vivienda turística situada en Madrid.

El propietario había presentado una declaración responsable turística ante la Comunidad de Madrid el 31 de marzo de 2025, antes de la entrada en vigor de la reforma de la Ley de Propiedad Horizontal. Sin embargo, la licencia urbanística municipal y la licencia de primera ocupación y funcionamiento se obtuvieron posteriormente, en julio y octubre de 2025, respectivamente.

La registradora suspendió la inscripción al considerar que no se había acreditado el ejercicio legalmente habilitado de la actividad turística antes del 3 de abril de 2025 y que, por tanto, resultaba necesaria la aprobación de la comunidad de propietarios.

La Dirección General confirmó esta calificación. Consideró que, en el caso examinado, la declaración responsable turística no era suficiente para acreditar que la actividad podía ejercerse legalmente antes de la reforma, puesto que también eran necesarias las correspondientes habilitaciones municipales.

Al haberse obtenido estas últimas con posterioridad, no resultaba aplicable la excepción prevista en la disposición adicional segunda de la Ley de Propiedad Horizontal.

En consecuencia, debía acreditarse el acuerdo comunitario adoptado con las mayorías establecidas en el artículo 17.12.

4. Recomendaciones

Antes de formalizar una operación de cambio de uso destinada al alojamiento turístico, es conveniente revisar conjuntamente los requisitos urbanísticos, turísticos y comunitarios aplicables al inmueble.

En particular, debe comprobarse que el planeamiento municipal permite el uso pretendido, que se dispone de los títulos administrativos necesarios y que no existen limitaciones derivadas del título constitutivo, los estatutos o los acuerdos de la comunidad de propietarios.

Cuando resulte exigible la aprobación comunitaria, esta deberá obtenerse conforme a las mayorías establecidas legalmente.

También resulta aconsejable verificar que la documentación disponible permite acreditar los requisitos necesarios para inscribir el cambio de uso, especialmente cuando se pretende invocar el régimen de continuidad de actividades turísticas anteriores al 3 de abril de 2025.

Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.

El Gobierno recupera las medidas de vivienda con cambios que afectan a propietarios e inquilinos

El escenario normativo de la vivienda ha vuelto a cambiar en cuestión de días. Los Reales decretos-ley 26/2026 y 27/2026 quedaron derogados el pasado 2 de octubre y ahora el BOE publica dos nuevas normas que recuperan gran parte de aquellas medidas. Para propietarios, arrendatarios, inversores y empresas vinculadas al sector resulta especialmente importante distinguir qué continúa, qué se modifica y desde cuándo debe aplicarse. Ahora corresponde a la Diputación Permanente del Congreso asumir las facultades previstas constitucionalmente durante este período. Por tanto, habrá que estar atentos a la convalidación de ambos textos.


El BOE de 7 de octubre de 2026 publica dos nuevas normas que vuelven a situar la vivienda, los alquileres y su fiscalidad en el centro de la actualidad legislativa.

Se trata del Real Decreto-ley 28/2026, de 6 de octubre, sobre estabilidad de los contratos de arrendamiento de vivienda habitual, y del Real Decreto-ley 29/2026, también de 6 de octubre, que reúne un paquete mucho más amplio de medidas sobre protección de los arrendatarios, fiscalidad, vivienda asequible, financiación y oferta residencial.

La publicación se produce apenas unos días después de un episodio poco habitual. Los Reales Decretos-ley 26/2026 y 27/2026, aprobados el 29 de septiembre, fueron derogados por acuerdo del Congreso de los Diputados el 2 de octubre.

Los nuevos textos recuperan una parte muy importante de aquellas medidas, aunque no de forma absolutamente idéntica. Hay ajustes en su alcance temporal, en algunas reglas transitorias y en determinados aspectos de su aplicación práctica.

Por este motivo, quienes ya hubieran analizado los decretos anteriores no deberían limitarse a recuperar sus conclusiones. Conviene revisar nuevamente cada supuesto.

Un calendario normativo especialmente accidentado

El primer elemento que debe tenerse claro es la secuencia de fechas. El Real Decreto-ley 26/2026 se publicó el 30 de septiembre y comenzó a desplegar efectos el 1 de octubre. El Real Decreto-ley 27/2026 se publicó el 1 de octubre y entró en vigor al día siguiente. El 2 de octubre, el Congreso acordó la derogación de ambos textos. Cinco días después, el BOE publica sus sustitutos.

  • El nuevo Real Decreto-ley 29/2026 entra en vigor, con carácter general, el 8 de octubre de 2026. Algunas de sus disposiciones, especialmente las tributarias, tienen no obstante fechas específicas de aplicación.
  • El Real Decreto-ley 28/2026 sigue un calendario distinto. Su entrada en vigor se retrasa expresamente hasta el 15 de noviembre de 2026.

Los alquileres de vivienda habitual ganan estabilidad

El Real Decreto-ley 28/2026 modifica nuevamente el artículo 10 de la Ley de Arrendamientos Urbanos (LAU).

Una vez agotada la duración mínima del contrato, cinco años cuando el propietario sea persona física y siete cuando sea persona jurídica, la continuidad del arrendamiento pasa a ocupar una posición mucho más relevante.

Si ninguna de las partes comunica válidamente su intención de poner fin al contrato, este podrá continuar mediante períodos sucesivos de cinco o siete años, según corresponda.

También se amplía el plazo con el que deberá actuar el propietario cuando pretenda evitar esa continuidad. El preaviso del arrendador pasa, con carácter general, a seis meses. El del arrendatario continúa siendo de dos meses.

En determinados contratos próximos al vencimiento se contempla, no obstante, una regla transitoria que permite mantener el preaviso de cuatro meses.

La nueva norma introduce asimismo consecuencias económicas cuando es el arrendador quien decide no continuar el contrato en los supuestos previstos legalmente.

Cuando proceda indemnización, deberá atenderse al importe más elevado entre doce mensualidades y una mensualidad por cada año de residencia del arrendatario.

No toda finalización del alquiler generará esta compensación. La ley recoge excepciones, entre ellas determinadas situaciones de necesidad de vivienda por el propietario o sus familiares, la inexistencia de residencia efectiva del arrendatario, la disponibilidad de otra vivienda adecuada o determinados supuestos en los que se haya ofrecido una alternativa contractual.

  • Atención. Antes de enviar una comunicación de no renovación resulta especialmente aconsejable comprobar la fecha exacta de firma del contrato, sus prórrogas anteriores, el vencimiento en curso y la fecha en que vaya a notificarse la decisión. Una comunicación formalmente correcta bajo el régimen anterior puede no serlo bajo el nuevo.

El nuevo RDL 28/2026 introduce además una precisión relevante frente al texto derogado. Las comunicaciones de no renovación realizadas válidamente antes de la publicación del nuevo decreto conservan su eficacia y no generan la nueva indemnización. La norma también regula expresamente qué ocurre con los contratos que ya estaban en tácita reconducción y con los que se encontraban dentro de un período de prórroga anterior.

Una prórroga extraordinaria de hasta dos años

El RDL 29/2026 recupera la posibilidad de que determinados arrendatarios soliciten una ampliación extraordinaria de su contrato. La medida afecta, entre otros supuestos, a contratos de vivienda habitual cuyo período de prórroga obligatoria termine antes del 31 de diciembre de 2028. La extensión podrá producirse por anualidades hasta alcanzar un máximo de dos años adicionales.

No se concede de manera automática. El arrendatario deberá solicitarla y encontrarse al corriente en el pago del alquiler. Además, deberá haber cumplido mensualmente sus obligaciones durante los ocho meses anteriores.

La coordinación con las nuevas prórrogas ordinarias del RDL 28/2026 evita que ambos mecanismos se acumulen indiscriminadamente.

  • Atención. Cuando un contrato se aproxime a su vencimiento no basta con consultar su fecha inicial. Hay que determinar en qué período contractual se encuentra y si resulta aplicable primero la prórroga ordinaria, la extraordinaria o alguna regla transitoria.

Límite extraordinario para determinadas actualizaciones de renta

Otra de las medidas que vuelve a incorporarse es el límite temporal a determinadas revisiones del alquiler. Hasta el 31 de diciembre de 2027, cuando la renta ya se encuentre por encima del límite máximo que resulte del sistema de índices de referencia, no podrá incrementarse.

En los restantes casos podrá aplicarse el acuerdo que alcancen las partes y, cuando no exista un nuevo pacto, el aumento no podrá superar el 2 %.

Paralelamente, el Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda, conocido como IRAV, se consolida como referencia máxima para determinadas actualizaciones.

El alquiler temporal queda mucho más delimitado

Uno de los ámbitos con mayores cambios es el alquiler de temporada. La norma no se limita a utilizar esa denominación. Exige que exista una verdadera causa de temporalidad, identificable y acreditable.

Puede tratarse, por ejemplo, de un desplazamiento temporal desde la residencia habitual por motivos profesionales, académicos o de naturaleza semejante, pero la causa deberá existir realmente.

La duración deberá superar los treinta y un días y, como regla general, no podrá exceder de doce meses. Si la causa persiste, la duración podrá prolongarse en las condiciones previstas legalmente.

Cuando no exista justificación suficiente, se supere el límite temporal sin una razón acreditada o se produzcan determinados encadenamientos de contratos entre las mismas partes, el arrendamiento puede pasar a considerarse de vivienda habitual.

La norma pretende impedir que el contrato temporal se utilice simplemente como una vía para eludir la regulación protectora del arrendamiento residencial.

  • Atención. Indicar en el encabezamiento de un documento que se trata de un "contrato de temporada" ya no resulta suficiente. La causa temporal debería quedar descrita y documentada.

Los alquileres por habitaciones también quedan sometidos a límites

La reforma incorpora expresamente el arrendamiento parcial de una vivienda a la regulación de la LAU. La calificación dependerá de la necesidad que se esté cubriendo. Un alquiler de habitación podrá ser habitual o temporal.

Se introduce además una limitación especialmente relevante para quienes arriendan una misma vivienda por estancias separadas. La suma de las rentas cobradas por las habitaciones no podrá utilizarse para superar los límites que resultarían del alquiler unitario de la vivienda en los supuestos previstos legalmente.

Nuevas obligaciones para propietarios e intermediarios

La reforma amplía también las garantías del inquilino. Entre otras cuestiones, se refuerzan las limitaciones para trasladarle determinados gastos de gestión inmobiliaria y formalización contractual.

También se desarrollan reglas relativas a reparaciones, garantías adicionales, documentación escrita y constancia del estado de conservación de la vivienda.

Los anuncios de alquiler tendrán que incorporar determinada información cuando resulte aplicable, especialmente en zonas de mercado residencial tensionado. Entre otros datos podrá ser necesario identificar el índice de referencia, el límite legal de renta y la condición de gran tenedor.

  • Atención. Las inmobiliarias, administradores de fincas y propietarios que comercialicen directamente sus viviendas deberían adaptar modelos de anuncio y documentación contractual.

Mayor protección en caso de venta de la vivienda

El nuevo régimen amplía también la protección del arrendatario cuando una vivienda alquilada se transmite junto con otros activos o inmuebles. Si la vivienda es jurídicamente individualizable, deberán respetarse las nuevas reglas para determinar el precio imputable y ejercer los correspondientes derechos de adquisición preferente.

Se limita, además, la posibilidad de anticipar la renuncia del arrendatario a determinados derechos de tanteo y retracto.

  • Atención. En operaciones de venta de edificios, lotes de activos o carteras inmobiliarias con viviendas arrendadas convendrá revisar individualmente cada contrato antes de formalizar la transmisión.

Suspensión de determinados desahucios hasta 2030

Se recupera y prolonga determinadas medidas de protección de personas vulnerables sin alternativa habitacional. En determinadas circunstancias, la suspensión podrá alcanzar hasta el 31 de diciembre de 2030.

La aplicación concreta depende de quién promueva el procedimiento, de la situación de vulnerabilidad y de la actuación de la Administración competente.

También se introduce una intervención administrativa especialmente intensa en algunos procesos por impago.

Cuando se acredite la vulnerabilidad, la Administración podrá disponer de un plazo de dos meses para proporcionar una alternativa habitacional o atender las cantidades necesarias en los términos previstos en la norma.

Si transcurre ese plazo sin solución habitacional ni pago o consignación, la propia Administración puede quedar subrogada en la posición deudora mientras se mantengan las circunstancias legales.

  • Atención. Propietarios que estén tramitando actualmente procedimientos de desahucio deberían analizar inmediatamente si las nuevas reglas transitorias afectan a un lanzamiento ya señalado.

Incentivos fiscales mucho más amplios para propietarios

Uno de los bloques más relevantes es el relativo al IRPF. La norma establece un nuevo esquema de reducciones sobre el rendimiento neto positivo obtenido por el arrendamiento de viviendas. Ya no existe un único porcentaje que pueda aplicarse mecánicamente.

Las reducciones dependerán de factores como la evolución de la renta respecto del contrato anterior, la continuidad del inquilino, la situación de la vivienda en una zona tensionada, la edad del arrendatario, el carácter asequible del alquiler, la participación en determinados programas públicos o la realización de obras de rehabilitación. En algunos casos la reducción puede llegar al 100 %.

También existen porcentajes intermedios del 95 %, 90 %, 85 %, 80 %, 70 %, 60 %, 50 %, 40 %, 30 %, 25 %, 20 % o 15 %, según la situación concreta.

La casuística es, por tanto, considerablemente mayor que hasta ahora.

  • Atención. Dos propietarios con viviendas similares pueden acabar aplicando reducciones fiscales muy diferentes. Será necesario conservar contratos anteriores, documentación de rentas, fecha de entrada del inquilino y, cuando proceda, acreditaciones relativas a rehabilitación, edad o programas públicos.

Regresa la deducción estatal para determinados inquilinos

Los contribuyentes con una base imponible inferior a 33.007,20 euros podrán acceder, si cumplen los requisitos, a una deducción estatal equivalente al 10 % de las cantidades satisfechas por el alquiler de su vivienda habitual. La base máxima alcanza los 11.630 euros cuando la base imponible no supera 23.007,20 euros. A partir de esa cifra y hasta el límite de 33.007,20 euros, la base de deducción se reduce progresivamente.

La medida deberá coordinarse con las deducciones autonómicas que pueda aplicar cada contribuyente.

Exención de determinadas ganancias al transmitir viviendas al sector público

La reforma introduce una ventaja fiscal para determinadas transmisiones de viviendas a entidades públicas dedicadas a promover o gestionar vivienda social y asequible.

Cuando se cumplan las condiciones legales, determinadas ganancias patrimoniales podrán quedar exentas hasta el 31 de diciembre de 2027.

El régimen contempla una exención total hasta determinadas cuantías y una aplicación decreciente a medida que aumenta el valor de transmisión.

Entre los requisitos se encuentran determinados límites económicos y circunstancias relacionadas con la desocupación anterior del inmueble.

Nace la Cuenta de Ahorro e Inversión Financia Europa

La reforma no se limita a vivienda. El RDL 29/2026 crea también la denominada Cuenta de Ahorro e Inversión Financia Europa. El régimen permite diferir la tributación de las ganancias y pérdidas obtenidas con determinados activos hasta que se produzca su disposición en los términos previstos en la norma.

Para ganancias atribuibles a aportaciones mantenidas durante más de cinco años se contempla una exclusión de gravamen del 100 % hasta un máximo conjunto de 10.000 euros por contribuyente y del 20 % para determinadas cantidades restantes.

Las aportaciones pendientes de recuperación están igualmente sometidas a límites.

Nuevo Seguro Individual de Ahorro a Largo Plazo Financia Europa

También se crea una modalidad específica de seguro denominada SIALPFE. Su límite de aportación alcanza los 10.000 euros anuales, frente a los 5.000 euros establecidos para otros planes de ahorro a largo plazo. La ventaja fiscal exige el cumplimiento de un período mínimo y de las restantes condiciones fijadas legalmente.

Determinados alquileres de corta duración pasan a tributar al 10 % de IVA

A partir del 1 de diciembre de 2026, ciertos arrendamientos de apartamentos y viviendas amuebladas dejarán de estar exentos del IVA. La medida alcanza determinados arrendamientos de corta duración y aquellos en los que concurran servicios propios de la industria hotelera. El tipo aplicable será, en los supuestos regulados, el 10 %.

No significa, sin embargo, que desde diciembre todo alquiler de temporada vaya a pagar IVA. La delimitación depende de las características de la operación.

IVA reducido para determinadas reformas de viviendas destinadas al alquiler

El tipo reducido se amplía igualmente a determinadas obras de renovación y reparación efectuadas en viviendas destinadas al arrendamiento habitual. Entre otras condiciones, se exige una antigüedad mínima del inmueble y se limita el peso de los materiales aportados dentro del coste total de la operación.

Cambios en el IBI

Los municipios situados en zonas de mercado residencial tensionado podrán introducir, mediante su ordenanza fiscal, recargos específicos sobre determinados inmuebles. Los alojamientos turísticos podrán soportar un recargo de hasta el 50 % de la cuota líquida.

Ese porcentaje puede alcanzar el 100 % en determinados titulares con dos o más viviendas destinadas a uso turístico y el 150 % cuando se trate de cuatro o más.

La reforma también regula nuevamente recargos aplicables a determinados inmuebles residenciales desocupados.

Nuevo tratamiento de determinados beneficios de las SOCIMI

La reforma modifica también la fiscalidad de las SOCIMI. Con carácter general, se establece un gravamen especial del 15 % sobre determinados beneficios del ejercicio que no sean distribuidos y procedan de rentas que no hayan tributado al tipo general ni estén dentro del correspondiente régimen de reinversión.

Cuando esos beneficios no distribuidos procedan del arrendamiento residencial, alojamientos turísticos, hospedaje o alquileres de corta duración incluidos por la norma, el gravamen especial será del 25 %.

Este último porcentaje puede reducirse en determinados casos cuando una parte muy significativa del parque de viviendas se destine a alquiler asequible y puede neutralizarse en los supuestos de reinversión previstos legalmente.

Nuevos coeficientes para la plusvalía municipal

Se modifican también los coeficientes máximos que pueden aplicarse para calcular la base imponible del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía Municipal). La escala depende del período de generación de la plusvalía, desde transmisiones realizadas antes de transcurrir un año hasta aquellas en las que han pasado veinte años o más.

Apoyo financiero para acceder a la primera vivienda

Otra medida destacada es el mecanismo denominado TU CASA. Está pensado como financiación complementaria para quienes compren su primera vivienda habitual hipotecada.

El préstamo podrá cubrir el menor importe entre el 20 % del valor de la vivienda y 50.000 euros.

La norma prevé un tipo de interés del cero por ciento y ausencia de comisiones, aunque buena parte de las condiciones concretas deberán ser desarrolladas mediante acuerdo del Consejo de Ministros. Su gestión corresponderá al ICO.

  • Atención. La publicación del decreto no implica que las solicitudes puedan presentarse inmediatamente. Será necesario esperar al desarrollo operativo de la línea y a las condiciones que se aprueben.

Más recursos para vivienda asequible

El paquete incorpora igualmente medidas destinadas a incrementar el parque residencial asequible. Se regulan aportaciones de inmuebles públicos a CASA 47 y se articula un Fondo de Vivienda de Impacto Social.

También se prevén avales de hasta 2.000 millones de euros para determinadas actuaciones de promoción de vivienda social o asequible y una línea adicional de hasta 280 millones para proyectos vinculados a construcción industrializada.

La propia norma establece asimismo una definición económica de vivienda asequible vinculada al esfuerzo de la unidad de convivencia respecto de la renta mediana municipal.

¿Qué ha cambiado respecto de los decretos derogados?

La comparación es importante porque los nuevos textos no se limitan a cambiar el número del Real Decreto-ley.

Materia

RDL 26/2026 y 27/2026 derogados

RDL 29/2026 y 28/2026 actuales

Situación jurídica

Fueron publicados a finales de septiembre y comenzaron a producir efectos

Recuperan buena parte del contenido después de la derogación parlamentaria

Derogación

El Congreso acordó dejarlos sin efecto el 2 de octubre de 2026

Son normas nuevas y deben superar su propio trámite de convalidación

Estabilidad de los contratos

El RDL 27/2026 ya preveía prórrogas prolongadas, mayor preaviso e indemnización

El RDL 28/2026 mantiene el núcleo de la reforma, pero introduce ajustes transitorios y una entrada en vigor posterior

Entrada en vigor de la reforma del artículo 10 LAU

RDL 27/2026 entró en vigor el 2 de octubre

RDL 28/2026 no entra en vigor hasta el 15 de noviembre de 2026

Comunicaciones anteriores de no renovación

Se conservaban determinadas comunicaciones ya efectuadas

Se precisa que las realizadas válidamente antes de la publicación del nuevo RDL conservan su eficacia y no generan la nueva indemnización

Tácita reconducción

El anterior texto establecía reglas específicas y un período transitorio

El nuevo texto vuelve a ordenar estos contratos y vincula su aplicación al primer vencimiento posterior conforme a su propio régimen transitorio

Coordinación de prórrogas

El RDL 27/2026 se coordinaba con el RDL 26/2026

El RDL 28/2026 se coordina ahora expresamente con la prórroga extraordinaria del RDL 29/2026

Restricciones a determinadas compras inmobiliarias

El RDL 26/2026 establecía restricciones temporales

El RDL 29/2026 mantiene la medida pero extiende determinadas referencias temporales hasta el 31 de diciembre de 2030

Protección frente a desahucios

Se establecía un régimen temporal de suspensión

El nuevo texto recupera el régimen y sitúa determinadas suspensiones hasta el 31 de diciembre de 2030

Procedimientos ya iniciados

Existían reglas sobre procedimientos de lanzamiento

El RDL 29/2026 desarrolla expresamente su aplicación a determinadas ejecuciones en curso cuando todavía no se haya producido el lanzamiento

Arrendamiento temporal y habitaciones

El RDL 26/2026 ya introducía una regulación específica

El RDL 29/2026 recupera la regulación con las referencias y coordinación normativa adaptadas al nuevo texto

IRPF del alquiler

El RDL 26/2026 modificó el régimen de reducciones y deducciones

El RDL 29/2026 recupera el nuevo esquema fiscal y establece sus propios períodos transitorios

IVA en alquileres de corta duración

Se había previsto la modificación

Se recupera con efectos específicos desde el 1 de diciembre de 2026

SOCIMI

Se introducía un tratamiento especial para beneficios no distribuidos

El nuevo texto mantiene un 15 % general y eleva al 25 % determinados beneficios no distribuidos vinculados al arrendamiento residencial, con reducciones por vivienda asequible

Nuevos instrumentos financieros

Se incorporaban instrumentos destinados a canalizar ahorro e inversión

El RDL 29/2026 mantiene y desarrolla la Cuenta Financia Europa y el SIALPFE

Seguridad jurídica

Los anteriores textos quedaron derogados pocos días después

Los nuevos decretos incorporan expresamente reglas destinadas a cubrir la transición producida tras aquella derogación

Los nuevos textos, por tanto, no deberían presentarse simplemente como una "reposición" de los anteriores.

La mayor parte del diseño se mantiene, pero algunas fechas y reglas de transición han cambiado. El ejemplo más claro es el Real Decreto-ley 28/2026. Mientras el anterior RDL 27/2026 entró en vigor al día siguiente de su publicación, el nuevo régimen sobre estabilidad contractual no empezará a aplicarse hasta el 15 de noviembre de 2026.

También se amplía hasta el 31 de diciembre de 2030 el horizonte de determinadas restricciones y medidas de protección contenidas en el RDL 29/2026.

Una última cuestión que no debe olvidarse

Los nuevos reales decretos-ley están vigentes desde las fechas establecidas en cada uno de ellos, pero su continuidad no queda definitivamente asegurada por el mero hecho de haberse publicado en el BOE.

La Constitución exige que los reales decretos-ley sean sometidos a convalidación parlamentaria.

Tras la disolución de las Cámaras y la convocatoria electoral, corresponde a la Diputación Permanente asumir las facultades previstas constitucionalmente durante este período.

Por tanto, habrá que estar atentos a la convalidación de ambos textos.

Por ello, recomendamos analizar individualmente las decisiones que no admitan marcha atrás, especialmente renovaciones o finalizaciones de alquileres, operaciones inmobiliarias, contratos temporales, modificaciones de rentas y actuaciones fiscales vinculadas a las nuevas ventajas.

Nuestro despacho seguirá informando sobre la tramitación de estas normas y sobre cualquier criterio interpretativo o desarrollo reglamentario que pueda afectar a su aplicación.

Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.

Un cordial saludo,

Hacienda anuncia que ampliará el plazo de VERI*FACTU hasta octubre de 2028

La ampliación ha sido comunicada oficialmente por Hacienda, pero todavía no está aprobada mediante una norma publicada en el BOE. Hasta entonces continúan vigentes los plazos de enero y julio de 2027.

Un nuevo calendario anunciado, pero aún no aprobado

El Ministerio de Hacienda comunicó el 5 de octubre de 2026 su intención de ampliar hasta octubre de 2028 el plazo de adaptación de los sistemas informáticos de facturación regulados por el Real Decreto 1007/2023, conocidos habitualmente como VERI*FACTU. La finalidad es coordinar esta obligación con el calendario de implantación de la factura electrónica obligatoria entre empresarios y profesionales.

El anuncio supone una noticia relevante para empresas, autónomos y profesionales, ya que concedería un margen adicional considerable para adaptar sus programas de facturación. No obstante, desde el punto de vista jurídico debe hacerse una precisión esencial: a fecha de 7 de octubre de 2026, esta ampliación todavía no ha sido aprobada mediante una modificación normativa publicada en el Boletín Oficial del Estado.

¿Qué fechas están vigentes?

Los plazos legalmente aprobados siguen siendo los establecidos por el Real Decreto-ley 15/2025, de 2 de diciembre. Los contribuyentes del Impuesto sobre Sociedades deben tener adaptados sus sistemas antes del 1 de enero de 2027 y el resto de obligados tributarios incluidos en el Reglamento, antes del 1 de julio de 2027.

La propia Agencia Tributaria diferencia expresamente entre estos "nuevos plazos aprobados" y la comunicación de octubre de 2026, que denomina "Previsión de ampliación del plazo de adaptación de los sistemas informáticos de facturación". Por ello, octubre de 2028 debe considerarse por ahora una fecha anunciada y pendiente de desarrollo normativo.

Coordinación con la factura electrónica

El anuncio coincide con la publicación de la Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica. Esta norma sí fue publicada en el BOE el 5 de octubre de 2026 y entró en vigor al día siguiente. Sin embargo, no modifica por sí misma las fechas de VERI*FACTU.

Hacienda pretende aproximar ambos calendarios para evitar que empresas y profesionales tengan que afrontar sucesivas adaptaciones tecnológicas en periodos próximos. El aplazamiento no implica, además, la desaparición de VERI*FACTU: los requisitos esenciales de integridad, conservación, trazabilidad e inalterabilidad de los registros de facturación se mantendrán sustancialmente.

Recomendación práctica

Hasta que se publique la norma que materialice el nuevo aplazamiento, empresas y autónomos deben mantener como referencia los plazos actualmente vigentes de 2027. Quienes ya hayan comenzado la adaptación de sus programas de facturación no deberían paralizar necesariamente el proceso basándose únicamente en el anuncio.

En definitiva, existe una comunicación oficial y una clara voluntad de retrasar la implantación hasta octubre de 2028, pero será la futura publicación en el BOE la que otorgue plena seguridad jurídica al nuevo calendario.

Recordatorio octubre 2026: declaración de IVA, retenciones y pagos fraccionados de renta y sociedades, en su caso

Recuerde que el próximo 20 de octubre (sin perjuicio del plazo propio de domiciliación bancaria, del 1 al 15 de octubre) finaliza el plazo para hacer la presentación del IVA, de las retenciones a cuenta de Renta y del pago fraccionado de Sociedades y Renta correspondiente al tercer trimestre 2026.


Le recordamos que en el mes de octubre debe hacer la presentación del IVA, de las retenciones a cuenta de Renta y del pago fraccionado de Sociedades (ejercicio  en curso) y Renta (en este caso para empresarios y profesionales en estimación directa y objetiva).

En concreto, el próximo día 20 de octubre se ha de presentar y en su caso proceder al ingreso del 3º TRIMESTRE 2026 correspondiente al IVA y al pago fraccionado del IRPF en relación a las actividades empresariales y profesionales, así como al ingreso de las retenciones sobre los alquileres de locales de negocio y sobre las rentas de capital.

En el caso de sociedades, les recordamos también que el próximo día 20 de octubre finaliza el plazo para presentar el segundo pago fraccionado de 2026 del Impuesto sobre Sociedades.

Domiciliación bancaria

El plazo de presentación de autoliquidaciones con domiciliación bancaria va a depender del fin del plazo de presentación de cada modelo. Así, si el vencimiento del plazo de presentación coincide con un día inhábil, el plazo finaliza el primer día hábil siguiente y el plazo de domiciliación bancaria se ampliará con carácter general el mismo número de días que resulte ampliado el plazo de presentación de dicha declaración.

Por este motivo, les rogamos que, en el menor plazo posible,  nos faciliten toda la documentación así como aquellos datos que les solicitamos para poder realizar la confección  y presentación de dichas declaraciones.

Como siempre estaremos a su disposición para resolver cualquier duda o ampliar la información que precise. 

Sin otro particular, reciba un cordial saludo.

Los contratos laborales deberán explicar mucho más a partir del 5 de octubre 2026

Hay cambios normativos que obligan a rehacer procedimientos enteros y otros que, a primera vista, parecen simplemente documentales. El nuevo Real Decreto 723/2026 podría parecer de los segundos, pero conviene no quedarse ahí. La nueva norma amplía de forma considerable lo que una empresa debe explicar por escrito a sus trabajadores y, además, adelanta el momento en que tiene que hacerlo.


Cuando una empresa incorpora a una persona, buena parte de la relación laboral parece quedar resuelta con la firma del contrato. Puesto, salario, jornada, duración y poco más.

A partir del 5 de octubre de 2026, habrá que mirar este proceso con algo más de atención.

El Real Decreto 723/2026, de 9 de septiembre (publicado en el BOE del día 15 de septiembre), amplía considerablemente la información que las empresas deben facilitar sobre las condiciones de trabajo y sustituye la regulación que estaba vigente desde 1998.

No significa necesariamente que todas las empresas tengan que diseñar contratos completamente nuevos. Si la información exigida ya aparece en el contrato entregado al trabajador, no habrá que repetirla en otro documento. El problema aparecerá cuando falten datos. En ese caso deberán facilitarse también por escrito.

¿A qué relaciones laborales afecta?

Con carácter general, las nuevas obligaciones de información se aplicarán a las relaciones laborales que duren más de cuatro semanas.

La norma contiene además particularidades para determinadas relaciones laborales especiales, empleados públicos y, de manera bastante detallada, para pescadores y gente de mar.

Para la mayoría de las empresas, sin embargo, el cambio se notará sobre todo en la contratación ordinaria.

Y aquí hay una cuestión importante. No basta con que las condiciones existan o sean conocidas internamente. Determinadas cuestiones tendrán que ponerse en conocimiento de la persona trabajadora por escrito.

¿Qué habrá que explicar a partir de ahora?

La lista es bastante extensa. Además de identificar a las partes y señalar la fecha de inicio de la relación laboral, habrá que informar del centro habitual de trabajo, las funciones y clasificación profesional y, cuando el contrato sea temporal, de la causa concreta que justifica esa temporalidad y su relación con la duración prevista.

También aumenta el detalle exigido respecto del salario. No bastará siempre con indicar una retribución global. Deberán identificarse por separado el salario base y los distintos complementos, indicando su periodicidad y forma de pago.

Si existen conceptos variables, habrá que explicar además cómo se calculan y qué criterios determinan que el trabajador tenga derecho a percibirlos.

Este punto puede resultar especialmente relevante para empresas que trabajan habitualmente con incentivos, comisiones, bonus o sistemas de retribución vinculados a objetivos.

La jornada también tendrá que explicarse mejor

La nueva regulación exige mayor precisión respecto del tiempo de trabajo. La información deberá incluir la duración y distribución de la jornada diaria, semanal y anual, el trabajo nocturno o por turnos cuando exista, los procedimientos utilizados para modificar horarios o turnos y los acuerdos relativos a las horas extraordinarias y su retribución.

También deberá informarse sobre las vacaciones y el procedimiento establecido para determinar cuándo se disfrutan.

La cuestión se vuelve todavía más concreta cuando la empresa utiliza distribución irregular de jornada. En estos casos habrá que informar sobre el sistema utilizado, las horas y días que pueden tomarse como referencia y los periodos mínimos de preaviso antes del inicio o cancelación de una tarea.

Para los trabajadores fijos-discontinuos, deberán indicarse los periodos de actividad e inactividad o, cuando todavía no puedan conocerse con exactitud, una estimación de los mismos.

Periodo de prueba, formación y salida de la empresa

Hay más información que hasta ahora podía aparecer de manera bastante escueta y que pasa a adquirir mayor importancia.

Si existe periodo de prueba, deberá indicarse su duración y sus condiciones. También deberá informarse sobre el derecho a la formación proporcionada por la empresa.

Y la obligación informativa no se limita al comienzo de la relación laboral. La documentación deberá recoger también información sobre el procedimiento aplicable a la extinción del contrato y los correspondientes plazos de preaviso.

Asimismo, deberá identificarse correctamente el convenio colectivo aplicable, incluyendo datos como su código, publicación, vigencia y, cuando corresponda, su situación de ultraactividad.

Planes de igualdad, acoso y medidas LGTBI

La información que recibe el trabajador se amplía también hacia determinadas políticas internas de la empresa.  Cuando corresponda, deberá informarse de la existencia e identificación del plan de igualdad, así como de la política empresarial de conciliación cuando exista.

También deberá facilitarse información sobre el protocolo frente al acoso sexual y por razón de sexo y sobre el conjunto de medidas y recursos destinados a alcanzar la igualdad real y efectiva de las personas LGTBI cuando la empresa disponga de ellos.

Esto obligará a revisar no solamente los modelos de contrato, sino también la documentación que normalmente se entrega durante la incorporación de una persona a la plantilla.

¿La empresa utiliza algoritmos o inteligencia artificial para tomar decisiones?

Esta es probablemente una de las novedades que más llamará la atención. El Real Decreto incorpora expresamente la obligación de informar sobre la existencia de sistemas algorítmicos o automatizados de toma de decisiones cuando se utilicen para decidir sobre determinadas condiciones laborales.

No se trata únicamente de comunicar que existe una herramienta informática.

La información deberá alcanzar también a sus pautas, criterios y reglas de funcionamiento cuando esos sistemas intervengan en decisiones relacionadas con la jornada, la asignación de tareas, los salarios, la progresión profesional, el lugar de trabajo o la extinción del contrato.

Por ejemplo, una empresa que utilice un sistema automatizado para repartir turnos, asignar determinadas tareas o intervenir en decisiones sobre productividad tendrá que comprobar si entra dentro de esta obligación.

Es un buen momento, por tanto, para que Recursos Humanos sepa exactamente qué herramientas tecnológicas utiliza y, sobre todo, qué decisiones toma realmente cada una de ellas.

No basta con informar en cualquier momento

Otra novedad práctica está en los plazos. Con carácter general, la información deberá facilitarse antes de que comience la relación laboral.

Puede entregarse en papel o electrónicamente. Si se utiliza el formato digital, el trabajador debe poder acceder a la información, almacenarla e imprimirla y la empresa tendrá que conservar prueba de que la ha transmitido o de que ha sido recibida.

Además, si posteriormente cambia alguna de las condiciones sobre las que existe obligación de informar, habrá que comunicarlo lo antes posible y, como máximo, el mismo día en que el cambio produzca efectos.

Esto aconseja revisar algunos procedimientos internos. No servirá de mucho disponer de un modelo impecable si después una modificación de jornada, funciones o condiciones se comunica tarde o no queda correctamente documentada.

¿Qué ocurre con los trabajadores que ya están contratados?

La entrada en vigor de la norma no obliga, sin más, a entregar inmediatamente un nuevo documento a toda la plantilla.

Para las relaciones laborales que ya estén vigentes el 5 de octubre de 2026, el trabajador podrá solicitar aquella información exigida por la nueva regulación que todavía no obre en su poder.

Cuando esto ocurra, la empresa dispondrá de 30 días hábiles desde la recepción de la solicitud para facilitársela.

Es un matiz importante. No estamos hablando necesariamente de rehacer de oficio todos los contratos existentes.

Sí parece aconsejable, en cambio, revisar qué documentación tiene actualmente la plantilla y estar preparados para responder si se recibe una solicitud.

Habrá modelos oficiales, pero no conviene esperar para adaptarse

El Ministerio de Trabajo y Economía Social, a través del SEPE, deberá poner a disposición de empresas y trabajadores un modelo de documento informativo que facilite el cumplimiento de estas obligaciones.

La norma establece para ello un plazo máximo de 20 días desde su publicación.

Ahora bien, que esos modelos todavía no estén disponibles no suspende las nuevas obligaciones. Hasta que se publiquen, la empresa deberá facilitar la información utilizando un medio adecuado que permita dejar constancia y garantice su accesibilidad.

Por tanto, esperar al modelo oficial no debería ser la única estrategia.

¿Qué recomendamos revisar antes del 5 de octubre?

En la práctica, no parece necesario convertir cada contrato en un documento interminable. Lo importante es comprobar si, entre el contrato y la documentación complementaria que se entrega al trabajador, queda cubierta toda la información exigida.

Conviene revisar especialmente los modelos de contratación, las cláusulas sobre salario variable, los sistemas de jornada y turnos, los periodos de prueba, los procedimientos de incorporación, la información sobre políticas internas y el uso de herramientas automatizadas en Recursos Humanos.

También merece la pena comprobar cómo se acredita actualmente la entrega de esa documentación. Mandar un archivo por correo electrónico puede servir, pero la empresa deberá poder conservar constancia de su transmisión o recepción y el documento tendrá que ser accesible, almacenable e imprimible.

Desde el despacho recomendamos realizar esta comprobación antes de las próximas contrataciones y adaptar la documentación laboral a las nuevas exigencias, evitando tener que resolver las carencias cuando la relación laboral ya haya comenzado.

Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.

Un cordial saludo,

Notificaciones y comunicaciones electrónicas en el ámbito de la Administración de la Seguridad Social

Orden ISM/541/2026, de 27 de mayo, por la que se modifica la Orden ISM/903/2020, de 24 de septiembre, por la que se regulan las notificaciones y comunicaciones electrónicas en el ámbito de la Administración de la Seguridad Social.
Enlace web
Orden ISM/541/2026, de 27 de mayo, por la que se modifica la Orden ISM/903/2020, de 24 de septiembre, por la que se regulan las notificaciones y comunicaciones electrónicas en el ámbito de la Administración de la Seguridad Social. (BOE)
Publicación: BOE 1 jun'26
Entrada en vigor
Entrada en vigor a los tres meses de su publicación, es decir, el 1 sep'26 (Disp Final única).
Objetivo
Extiende la obligatoriedad de la comunicación electrónica a colectivos que, hasta ahora, podían recibir comunicaciones por medios postales.
La notificación electrónica se convierte en la vía preferente y obligatoria para los procesos de Incapacidad Temporal (IT) e Incapacidad Permanente (IP). Esto reduce el riesgo de notificaciones infructuosas por vía postal, que conllevan el retraso en la efectividad de las altas médicas o la suspensión de prestaciones.
En cuando a las propuestas de alta médica, la notificación electrónica inmediata permite que la extinción del subsidio coincida con la realidad clínica del trabajador con mayor agilidad y precisión. Como consecuencia, se evita que el cobro de la prestación se mantenga de manera innecesaria hasta que llega la carta física.

Contenido a destacar
Los puntos más relevantes son:
1. Ampliación de sujetos obligados (Art. 4.1c)
Inclusión de nuevos colectivos de personas físicas en la obligación de recibir notificaciones y comunicaciones exclusivamente por medios electrónicos. Estos colectivos son:
· Solicitantes o perceptores de IT:
· Interesados en procedimientos de IP.
· Solicitantes o perceptores de lesiones permanentes no incapacitantes
2. Excepciones y Salvaguardas (Art. 5.2)
La administración de la Seguridad Social podrá practicar las notificaciones y comunicaciones por medios no electrónicos, aún cuando se trate de sujetos obligados a recibirlas por medios electrónicos en los siguientes casos:
· Comparecencia espontánea: cuando el interesado acude presencialmente en las oficinas correspondientes y solicite la comunicación o notificación personal en ese momento.
· Eficacia del acto: cuando sea necesaria la entrega directa por parte de un empleado.
· Inmediatez: cuando los medios electrónicos resulten incompatibles con principio celeridad.
· Falta de datos de contacto: cuando la entidad gestora no disponga de datos de contacto electrónico para practicar la comunicación o notificación en la SEDESS se realizará la comunicación postal. Una vez comunicada la notificación, se dará a conocer al interesado que indique un dispositivo electrónico (correo electrónico, teléfono móvil) para realizar futuras comunicaciones y notificaciones electrónicas.